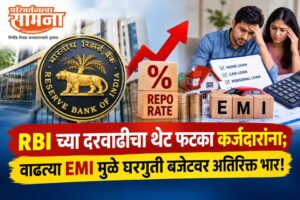
“RBI च्या दरवाढीचा थेट फटका कर्जदारांना; वाढत्या EMI मुळे घरगुती बजेटवर अतिरिक्त भार!”
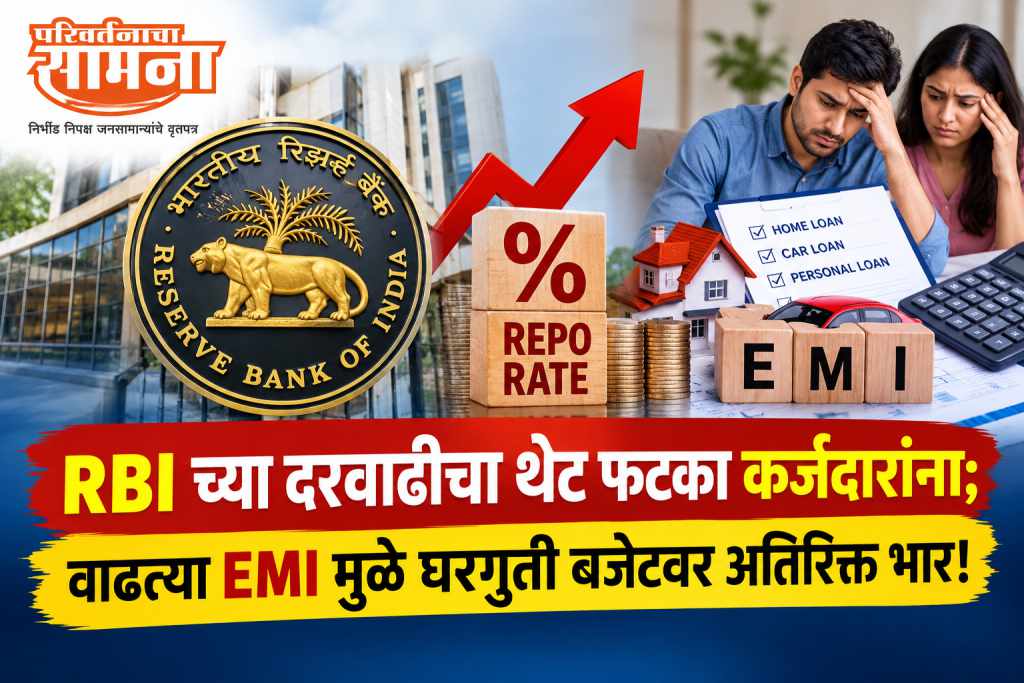
रेपो दरात २५ बेसिस पॉईंट्सची वाढ; कर्जदारांना पुन्हा झटका
मुंबई : (ऑनलाईन परिवर्तनाचा सामना) भारतीय रिझर्व्ह बँकेच्या (RBI) पतधोरण समितीची (MPC) ५ ते ७ ऑक्टोबरदरम्यान बैठक पार पडली. या बैठकीत महत्त्वाचा निर्णय घेत रिझर्व्ह बँकेने रेपो दरात ०.२५ टक्क्यांची (२५ बेसिस पॉईंट्स) वाढ करण्याची घोषणा केली. रिझर्व्ह बँकेचे गव्हर्नर संजय मल्होत्रा यांनी पतधोरण जाहीर करताना ही माहिती दिली.
या निर्णयानंतर रेपो दर ५.२५ टक्क्यांवरून ५.५० टक्क्यांवर पोहोचला आहे. फेब्रुवारी २०२३ नंतर रेपो दरात झालेली ही पहिलीच वाढ आहे. त्यामुळे गृहकर्ज, वाहन कर्ज तसेच इतर वैयक्तिक कर्जे घेतलेल्या ग्राहकांच्या EMI मध्ये वाढ होण्याची शक्यता आहे. परिणामी सर्वसामान्यांच्या मासिक आर्थिक बजेटवर अतिरिक्त भार पडू शकतो.
यापूर्वी ३ ते ५ जून आणि ३ ते ५ ऑगस्टदरम्यान झालेल्या MPC बैठकीत रेपो दर ५.२५ टक्क्यांवर स्थिर ठेवण्यात आला होता. त्यावेळी रिझर्व्ह बँकेने आपली भूमिका ‘तटस्थ’ ठेवली होती. तसेच स्टँडिंग डिपॉझिट फॅसिलिटी (SDF) दर ५ टक्के, तर मार्जिनल स्टँडिंग फॅसिलिटी (MSF) दर आणि बँक दर ५.५० टक्क्यांवर कायम ठेवण्यात आले होते.
मात्र, महागाईवर नियंत्रण मिळवण्याच्या उद्देशाने रिझर्व्ह बँकेने आता व्याजदर वाढवण्याचा निर्णय घेतला आहे. रेपो दरात वाढ झाल्याने बँकांसाठी निधी उभारण्याचा खर्च वाढतो आणि त्याचा परिणाम पुढे ग्राहकांच्या कर्जदरांवर होऊ शकतो.
रेपो दर म्हणजे काय?
रेपो दर म्हणजे तो व्याजदर, ज्यावर रिझर्व्ह बँक देशातील व्यापारी बँकांना त्यांच्या अल्पकालीन आर्थिक गरजा भागवण्यासाठी कर्ज देते. बँकांना RBI कडून मिळणाऱ्या निधीचा खर्च वाढला किंवा कमी झाला, तर त्याचा परिणाम बँकांकडून ग्राहकांना दिल्या जाणाऱ्या कर्जाच्या व्याजदरांवर होऊ शकतो.
रेपो दर वाढला तर बँकांसाठी पैसा महाग होतो. त्यामुळे गृहकर्ज, वाहन कर्ज आणि इतर कर्जांचे व्याजदर वाढण्याची शक्यता असते. त्याचा थेट परिणाम ग्राहकांच्या EMI वर होऊ शकतो. याउलट, रेपो दर कमी झाल्यास बँकांसाठी निधी स्वस्त होतो आणि कर्जे तुलनेने स्वस्त होण्याची शक्यता असते.